.
.
СЕГОДНЯ:
.
.

.
интервью
.



 19 ноября 2024 года 14:27
Для нас вода поостыла, а для некоторых стала совсем холодной - первый зампред МТС-банка
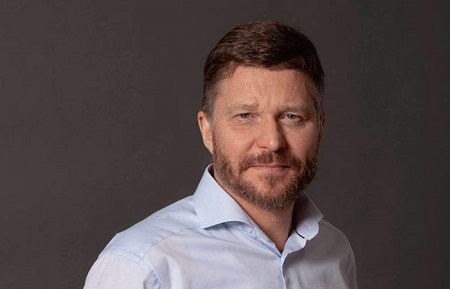
МТС-банк, вышедший на биржу весной 2024 года, планирует адаптировать стратегию развития в условиях неизбежного сжатия рынка розничного кредитования, на который давят высокая ключевая ставка и макропруденциальные меры ЦБ. Обновленная бизнес-модель банка до 2027 года будет фокусироваться на транзакционных сервисах, увеличении доли некредитных доходов, ускоренном развитии ежедневного банкинга и расширении сервиса рассрочки BNPL. О перспективах розничного кредитования, маржинальности бизнеса и потребности в капитале рассказал в интервью "Интерфаксу" первый зампред правления МТС-банка Эдуард Иссопов.
- Бизнес-модель банка сосредоточена на розничном кредитовании, рост которого будет замедляться в условиях высокой ключевой ставки и жесткого регулирования. Банк прогнозировал рост портфеля розничных кредитов по итогам 2024 года на уровне выше 20%. Сохраняете ли этот прогноз?
- Начало этого года для нас было сильным, в первом полугодии мы создали хороший задел, показав рост выше рынка, и с учетом этих результатов даже на фоне более сложной рыночной ситуации выйдем на те прогнозы по росту, которые давали инвесторам в ходе IPO.
- 20% роста кредитного портфеля?
- Да. На конец третьего квартала кредитный портфель физических лиц вырос на 18,3% с начала года до 401 млрд рублей, нецелевые потребительные кредиты показали рост почти на 23%. И операционные доходы до создания резервов у нас выросли относительно прошлого года на 20,5%, до 56 млрд рублей. Почему мы достаточно уверенно себя здесь чувствуем? Ответ во многом один - потому что мы работаем хорошо с большими данными и с клиентами. Знания о клиенте - это во многом квинтэссенция успеха.
- И какие ожидания по динамике розничного портфеля на 2025 год и дальше?
- Мы видим, что нужна адаптация бизнес-модели. Мы проходили похожие периоды и в 2008 году, 2012 году, и 2014 году, в "ковидном" 2020 году, тогда остановка в кредитовании была достаточно серьезная, правда, потом следовало быстрое восстановление рынка. Это тот опыт, который помогает нам и сейчас.
Над