

 19 ноября 2026 года 20:45
Новый тур обсуждений регуляторов и страховщиков о запуске страховании жилья от ЧС в РФ выявил сложности на подступах к решению задачи
Задача по созданию в РФ системы страхования жилья от рисков ЧС обсуждается правительством, различными отраслевыми регуляторами и страховщиками после данного в октябре этого года поручения президентом РФ на эту тему. Приоритет своего жилья у граждан в чести, риски климатических ЧС набирают силу и частоту, бюджет был бы рад разделить нагрузку по компенсациям ущерба за ущерб жилью от ЧС со страховщиками, даже есть закон о защите жилья от ЧС, но он был принят еще в 2019 году и до сих пор не работает.
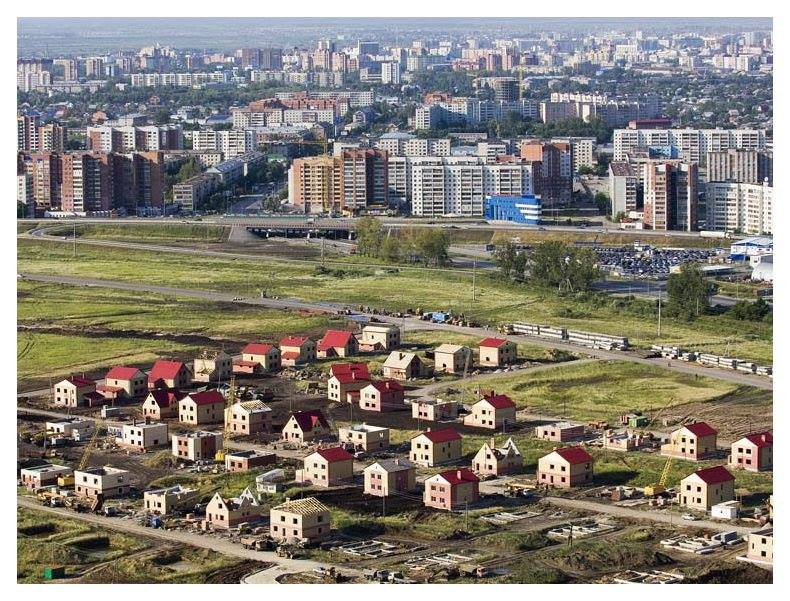
Попыток найти решение вопроса за последние 7 лет сделано немало. Новая волна обсуждений, инициированная президентом, фокусируется на защите объектов жилого строительства в зонах с рисками подтоплений. Обсуждения начались на площадке Минфина РФ, пока они выявили многочисленные сложности и противоречия в подходах к решению вопроса, вместе с тем определилось общее нежелание регуляторов двигаться в сторону введения обязательного страхования жилья в РФ.
ЗАКОЛДОВАННЫЙ КРУГ
Президент РФ Владимир Путин в середине октября поручил правительству и Минстрою подумать над страхованием рисков при строительстве жилья в зонах подтопления. Тема поднималась на форуме-съезде общественной организации "Деловая Россия".
"Нужно осуществлять строительство в таких зонах, которые комфортные, красивые, в хороших местах, оборудованных инфраструктурой, но не связанных с риском наводнений и подтоплений. Конечно, если речь идет о возможности страхования рисков, о наличии защитных сооружений, это меняет ситуацию. Я прошу Марата Шакирзяновича (Хуснуллина - ИФ), министра строительства (Ирека Файзуллина - ИФ), подумать над этим, но нужно, чтобы это действительно были страховки соответствующие. У нас же их нет, у нас просто нет никаких страховок, все ложится на государство", - сказал тогда Путин, добавив, что такой подход с полной нагрузкой на бюджет при возмещении ущерба жилью не практикуется нигде в мире.
Карта рисков подтоплений в регионах РФ существует. Она создана Российской национальной перестраховочной компанией (РНПК), по ней можно рассчитать риск страхового события на основе исторических данных, как утверждают эксперты компании, "с точностью до улицы и дома". Свои географические наработки есть у МЧС России и других ведомств.
Вместе с тем страхование как отрасль категорически отвергает подход, при котором страховщикам предлагается принимать только самые плохие риски - в зонах частых ЧС. Коммерческие страховщики называют это "антиселекцией рисков", они не проявляют интереса ко входу в такие проекты. Что же касается жителей и регионов страны, там, где риски ЧС низкие, частные лица и региональные власти темой добровольного страхования жилья от ЧС не слишком интересуются. А там, где подобные риски высоки, не хотят продавать защиту страховщики, круг замкнулся.
Попыткой его разорвать стала идея сделать страхование обязательным или вмененным - во втором случае страхование оказывалось бы условием допуска к профессии для застройщиков в ряде проектов. Первый вариант отвергли все, включая Банк России и Минэкономразвития. Слабость второго варианта - необязательность для страховщика заключения такого договора, если тот считает риск слишком высоким.
В ходе анализа эксперты натолкнулись еще на одно препятствие - оно связано уже с юридическим статусом прав на возводимые объекты жилья в разные периоды строительства.
"При возведении жилья есть три этапа - этап от котлована до возведения жилья, этап от завершения строительства объекта до его сдачи, а также от этого момента до регистрации прав собственности конкретных владельцев. Страхование начинается на третьем этапе, поскольку до этого, на первых двух этапах, оно не принадлежит гражданам. Вопрос - а что делать с защитой возводимых объектов от рисков ЧС на предыдущих этапах строительства?", - пояснил "Интерфаксу" затруднения при обсуждении темы представитель страхового рынка.
НЕТ - ОБЯЗАТЕЛЬНОМУ СТРАХОВАНИЮ
Как сообщили "Интерфаксу" в Минфине по итогам встречи, состоявшейся в конце октября с участием представителей регуляторов и заинтересованных ведомств, страхового рынка, "в целях совершенствования системы защиты имущественных интересов граждан при чрезвычайных ситуациях заинтересованными ведомствами и отраслевым сообществом прорабатываются возможные подходы к развитию механизмов возмещения ущерба жилой недвижимости".
В ведомстве уточнили, что "в настоящее время рассматриваются различные варианты, в том числе и в отношении объектов индивидуального жилищного строительства и многоквартирных жилых домов. Говорить о конкретных параметрах и условиях преждевременно".
В настоящее время стороны обсуждения пытаются экспертно проанализировать целый ряд аспектов, связанных с предложением страхования жилья по стране при строительстве в зонах подтопления, а также варианты более широких подходов.
Так, в Минэкономразвития считают, что "введение обязанности страховать жилье и ответственности за исполнение этой обязанности противоречит статье 55 Конституции РФ в части ограничения прав граждан". Также в статье 970 Гражданского кодекса РФ приведены общие нормы страхования, однако "они не содержат такого основания, как обязательное страхование жилых помещений". Есть и другие юридические нормы, которые "входят в противоречие с подобными планами", сообщил "Интерфаксу" источник, информированный о позиции ведомства.
Кроме того, в Минэкономразвития ранее по теме обращали внимание на два аспекта, связанные со статусом жилья в социальном найме и с вариантом, когда жилье находится в долевой собственности. Если собственниками жилья признать муниципалитеты, например, то и обязанность платить страховые взносы ляжет на них. Эти средства должны быть тогда предусмотрены на такие цели. В случае долевой собственности тоже не очень понятно, как будет оформляться полис, кто выступит страхователем и как, кому производить выплату.
ЦБ - ЗА МОТИВАЦИЮ
В свою очередь руководитель департамента страхового рынка Банка России Илья Смирнов подтвердил "Интерфаксу", что обсуждение по теме организует Минфин. "Мы, разумеется, участвуем в диалоге", - добавил он.
Смирнов отметил, что введение обязательного страхования жилья в классической форме ЦБ действительно не поддерживает.
"С моей точки зрения, ни при каких обстоятельствах не может быть реализован следующий крайний подход - человек, не купивший полис, не может жить в своей квартире. Это его конституционное право и просто здравый смысл диктует - может. Тогда почему человек купит полис, что его к этому мотивирует?", - задался риторическим вопросом представитель ЦБ.
Ответ на этот вопрос становится еще труднее, если у человека есть следующее понимание, добавил он: "Государство все равно поможет. Человек в худшем случае придет, посмотрит жалобными глазами и скажет: "Ребята, меня затопило, сожгло, ураганом снесло, я полис не купил, ну да, не предусмотрел, но помогите, уважаемый президент, уважаемый губернатор, пожалуйста".
Поэтому, по словам Смирнова, "самое сложное теперь в том, чтобы выработать комплекс мер, которые будут подталкивать человека к нужному и правильному решению о страховании своего жилья".
"У нас нет готового решения, как эту историю стимулировать. Позиция ЦБ сейчас заключается в том, что мы не хотим обязательного страхования, хотя бы потому, что обязательное страхование всегда связано с очень жесткими санкциями. И мы понимаем, что жестких санкций в этом вопросе мы сделать не можем. А если их нет, что будет подталкивать граждан к заключению договоров?", - заключил глава департамента страхового рынка ЦБ.
ШЕСТЬ ПРЕДЛОЖЕНИЙ ОТ ВСС
Всероссийский союз страховщиков (ВСС) подготовил варианты предложений, которые, по мнению страховщиков, помогли бы стимулировать граждан к страхованию принадлежащих им жилых помещений, они включают установление налоговых льгот или иных преференций, сообщил "Интерфаксу" источник, знакомый с инициативой союза.
В том числе в перечень мер могут быть включены установление повышенных налоговых ставок по земельному налогу (в отношении земельных участков под не застрахованными жилыми помещениями), а также по налогу на имущество физических лиц (для соответствующих жилых помещений) в отношении территорий, наиболее подверженных риску чрезвычайных ситуаций.
"Важно для органов власти учитывать отсутствие договора страхования жилого помещения как обстоятельство, влияющее на предоставления субсидий, предусмотренных Жилищным кодексом РФ, или иных компенсаций и выплат (за исключением определенных "защищенных" категорий граждан, например, ветеранов, пенсионеров и других, определенных правительством)", - сказал собеседник агентства.
По его словам, полезной мерой могло бы стать установление льгот по уплате налога на жилое помещение, застрахованное от риска ЧС (например, в виде своего рода налогового вычета).
Страховщики также предложили вернуться к идее предоставления гражданам при отсутствии страховок на погибшее от ЧС жилье, бывшее в собственности, иного жилья взамен утраченного по договорам социального найма, то есть не в собственность, без права наследования.
Кроме того, страховщики предложили подумать о внесении дополнения в статью 263 Налогового кодекса РФ с тем, чтобы "отнести к расходам, уменьшающим налогооблагаемую базу организаций, расходы на добровольное страхование жилых помещений клиентов или сотрудников организаций", сказал собеседник агентства.
ВСЕОБЩИЙ ОХВАТ ДАСТ ДОСТУПНЫЙ ТАРИФ
Президент ВСС Евгений Уфимцев, комментируя "Интерфаксу" общий подход страховщиков к страхованию рисков жилья от ЧС на новом этапе, заявил, что "правильный подход предполагает охват страхованием всех регионов страны, поскольку ЧС где-то происходят часто, а где-то редко. Было бы несправедливо, если бы жители соседних территорий вдруг поняли, что у одних все было застраховано, они получат компенсации, а другие не смогли этого сделать просто потому, что их регион не был включен в перечень подверженных ЧС, а там все и случилось. По данным МЧС, география рисков меняется. Кроме того, есть риски ЧС техногенного характера, а не только климатического. Они, кстати, учитываются законом о добровольном страховании жилья от ЧС, который так пока и не заработал".
По словам Уфимцева, "сквозной характер подходов и условий при страховании жилья по всей стране обеспечит понятные и прозрачные условия страхования для граждан, а самое главное - широкий охват обеспечит доступный тариф в этом виде страхования".
Глава ВСС выразил уверенность в том, что жилье воспринимается населением "как ценность, о сохранении которой стоит позаботиться".
Со своей стороны директор по развитию и андеррайтингу страхования имущества физических лиц "Росгосстраха" Екатерина Зенченко обратила внимание на тот факт, что жители небольших городов и в сельской местности сегодня активнее страхуют недвижимость, чем жители мегаполисов. Особенно высокий спрос на полисы для частных домов и дач наблюдается в Центральной России и Поволжье. "Ежегодно в портфеле компании насчитывается более 4 млн договоров добровольного страхования жилья, без учета ипотечных программ. При этом около 90% соглашений по защите строений продлеваются на новый срок", - сказала она "Интерфаксу".
Вопрос организации системных подходов в организации страховании жилья Зенченко считает сложным и требующим большой проработки, "чтобы такой инструмент получился полезным и справедливым для собственников жилья".
"Речь в первую очередь идет от страховании жилья от ЧС, то есть от опасных природных явлений, именно такие события в настоящий момент приносят наибольшие убытки и обеспечивают существенную нагрузку на бюджет. Сейчас вопрос обсуждается, и работа ведется на нескольких площадках, включая ВСС. Вероятно, для реализации такого инструмента потребует внесение изменений в законодательство. Мы активно участвуем в этой работе, но пока рано говорить о конкретных условиях такого страхования", - отметила представитель "Росгосстраха".
Обсуждаемые законодательные изменения "нацелены в первую очередь на компенсацию ущерба от природных катастроф, являющихся постоянным и повторяющимся риском на многих территориях РФ. Это очень важный, но крайне сложный, комплексный, требующий учета множества факторов процесс", - считает руководитель управления андеррайтинга имущественных видов страхования компании "Абсолют страхование" Антон Иванов.
Управляющий директор группы "Ренессанс страхование" Артем Искра обратил внимание: "У владельцев жилья нет достаточной мотивации покупать полис страхования жилья от ЧС, поскольку государственная помощь предоставляется независимо от наличия страховки".
"С учетом ограничений ГК РФ страхование имущества граждан может оставаться добровольным, но государственная поддержка должна учитывать наличие полиса. Владелец застрахованного жилья мог бы получать страховую выплату и предусмотренную программой бюджетную помощь. Для незастрахованного жилья можно установить иной объем поддержки, сохранив полную помощь малоимущим и гражданам, которые по объективным причинам не могли оформить полис", - полагает он.
"Если обсуждение покажет, что обеспечить охват страхованием от ЧС и владельцев частных домов, и многоквартирных домов во всех регионах сразу трудно, можно разделить эту задачу на два этапа и реализовывать их последовательно, начав с частных домов", - назвал Уфимцев один из потенциальных подходов к облегчению решения масштабной задачи.

 20 ноября 2026 года 12:32
 18 ноября 2026 года 14:30
 12 ноября 2026 года 15:45
 11 ноября 2026 года 13:40
 05 ноября 2026 года 09:26
 03 ноября 2026 года 16:30
 02 ноября 2026 года 15:00
 30 октября 2026 года 17:30
 28 октября 2026 года 15:55
 21 октября 2026 года 15:40